افزایش هزینه تأمین گاز طبیعی مایعشده در کنار رشد فصلی تقاضای برق و گرمایش، میتواند زغالسنگ را بار دیگر به گزینهای اقتصادی برای نیروگاههای آسیایی تبدیل کند؛ شرایطی که احتمال افزایش صادرات کشورهای بزرگ تولیدکننده را در پایان سال جاری میلادی بالا میبرد. صادرات جهانی زغالسنگ حرارتی در آستانه ثبت دومین کاهش سالانه متوالی قرار […]
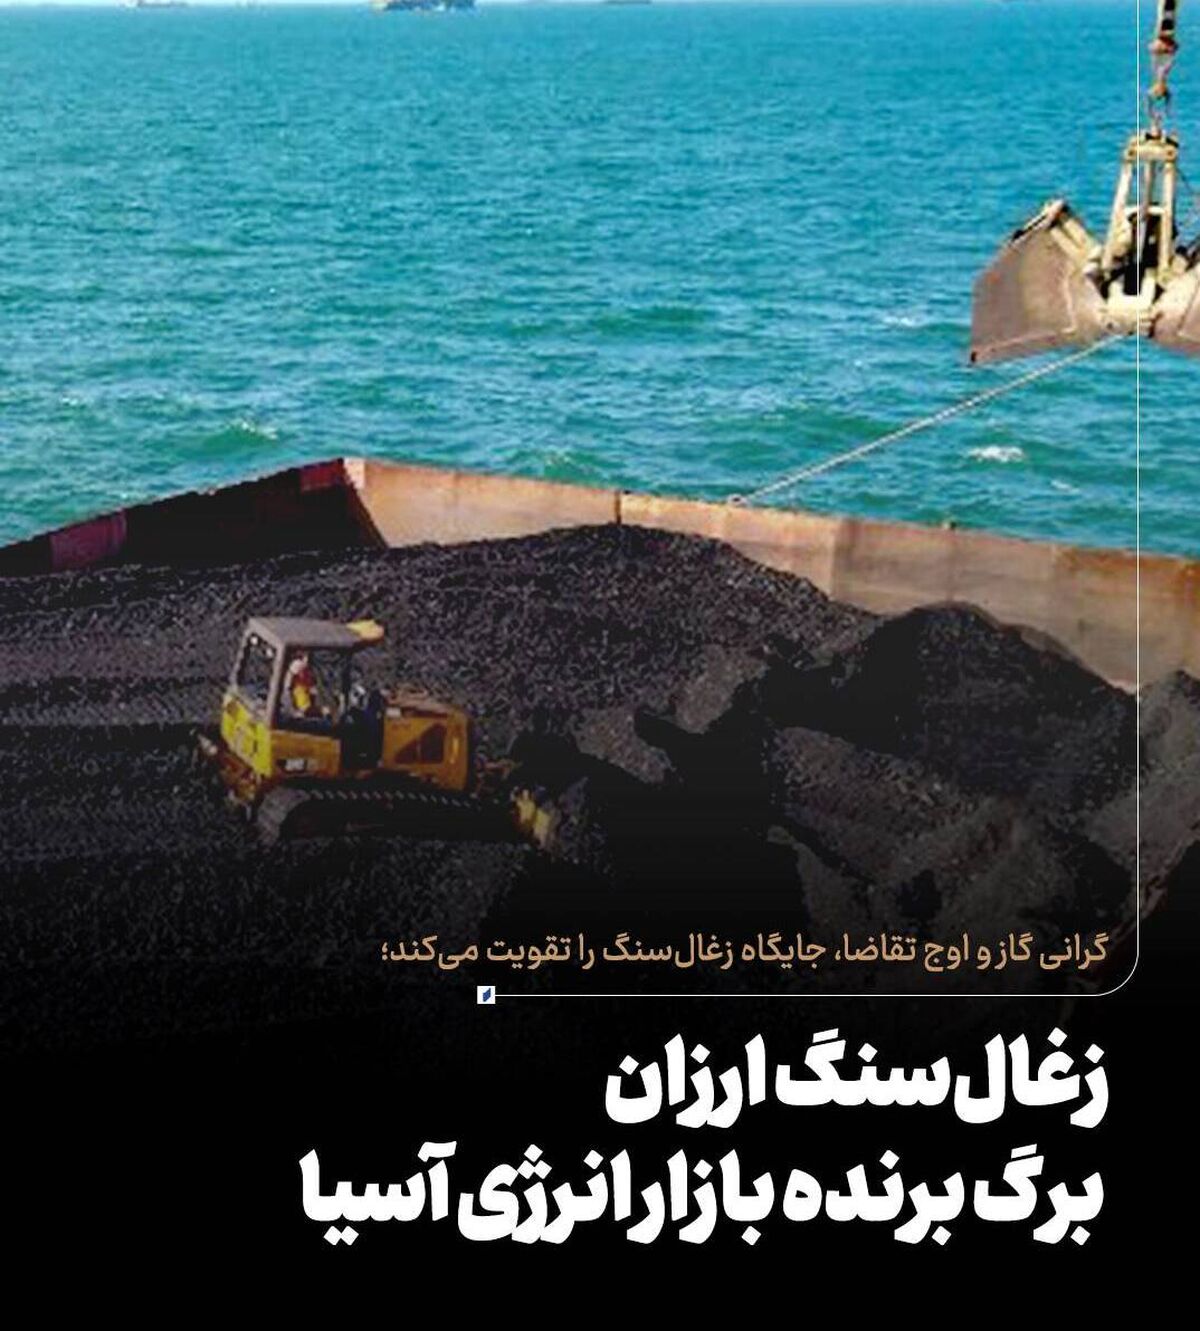
افزایش هزینه تأمین گاز طبیعی مایعشده در کنار رشد فصلی تقاضای برق و گرمایش، میتواند زغالسنگ را بار دیگر به گزینهای اقتصادی برای نیروگاههای آسیایی تبدیل کند؛ شرایطی که احتمال افزایش صادرات کشورهای بزرگ تولیدکننده را در پایان سال جاری میلادی بالا میبرد.
صادرات جهانی زغالسنگ حرارتی در آستانه ثبت دومین کاهش سالانه متوالی قرار دارد، اما فاصله قیمتی بیسابقه این سوخت با گاز طبیعی مایعشده (LNG) طی چهار سال گذشته، میتواند زمینهساز افزایش مجدد محمولههای صادراتی در ماههای پایانی سال ۲۰۲۶ شود. در شرایطی که قیمت زغالسنگ حرارتی استرالیا برای تحویل به بازارهای آسیایی حدود ۸۰ درصد کمتر از قیمت گاز طبیعی مایعشده است، مزیت اقتصادی این سوخت و افزایش فصلی تقاضای انرژی میتواند جایگاه زغالسنگ را در سبد تولید برق آسیا تقویت کند.
قیمت زغالسنگ حرارتی استرالیا در بازار صادراتی نیوکاسل در حال حاضر حدود ۱۴۳ دلار به ازای هر تن متریک معامله میشود که بر اساس دادههای شرکت اطلاعات مالی و بازار الاسایجی ، معادل حدود ۵.۴۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا است.
این در حالی است که آخرین قیمتهای اعلامشده برای گاز طبیعی مایعشده تحویلی به آسیا حدود ۲۵ دلار به ازای هر میلیون واحد حرارتی بریتانیا است. بر این اساس، اختلاف قیمت دو سوخت به حدود ۲۰ دلار به ازای هر میلیون واحد حرارتی بریتانیا میرسد و زغالسنگ حرارتی باکیفیت را به گزینهای بهمراتب ارزانتر برای تولید برق در بازارهای اصلی آسیا تبدیل میکند.
مزیت قیمتی زغالسنگ اندونزی، بزرگترین صادرکننده زغالسنگ حرارتی جهان، حتی از این میزان نیز بیشتر است؛ بهطوریکه قیمت این سوخت در بازارهای صادراتی اندونزی معمولاً دستکم یک دلار به ازای هر میلیون واحد حرارتی بریتانیا پایینتر از زغالسنگ استرالیاست.این اختلاف قیمت، انگیزه اقتصادی قابلتوجهی برای نیروگاهها و تولیدکنندگان برق آسیایی ایجاد میکند تا در آستانه فصل زمستان، زغالسنگ را به گاز طبیعی مایعشده ترجیح دهند؛ بهویژه در شرایطی که هزینه تأمین سوخت یکی از عوامل تعیینکننده در اقتصاد تولید برق به شمار میرود.
افزایش فصلی تقاضا، محرک واردات زغالسنگ در آسیا
سهماهه چهارم سال میلادی بهطور سنتی دوره اوج تقاضای زغالسنگ در آسیاست. در این دوره، شرکتهای برق و واردکنندگان سوخت، ذخایر خود را برای پاسخگویی به افزایش تقاضای گرمایشی در فصل زمستان تکمیل میکنند.بر اساس دادههای شرکت اطلاعات بازار کالاهای اساسی کپلر (Kpler)، چین، ژاپن و کره جنوبی در مجموع حدود ۱۲۲ میلیون تن زغالسنگ طی سهماهه سوم سال ۲۰۲۶ وارد کردهاند. این دوره معمولاً با اوج تقاضای برق برای سرمایش در این کشورها همزمان است.
با این حال، الگوی واردات در فصل سرد متفاوت است. مجموع واردات زغالسنگ حرارتی این سه کشور در سهماهه چهارم سالهای ۲۰۲۴ و ۲۰۲۵ بهطور متوسط به حدود ۱۴۳ میلیون تن رسیده است؛ سطحی که از افزایش تقاضای سوخت در دوره اوج مصرف گرمایشی حکایت دارد.بر این اساس، اگر روندهای فصلی سالهای گذشته در سهماهه پایانی سال ۲۰۲۶ نیز تکرار شود، واردات زغالسنگ چین، ژاپن و کره جنوبی بهتنهایی میتواند حدود ۲۰ میلیون تن بیشتر از سهماهه سوم باشد.
ترکیب افزایش فصلی تقاضا و برتری قیمتی زغالسنگ نسبت به گاز طبیعی مایعشده، این ظرفیت را ایجاد میکند که حجم واردات و در پی آن، محمولههای صادراتی کشورهای اصلی تولیدکننده در هفتههای پایانی سال بهطور محسوسی افزایش یابد.

Tuesday, 13 October , 2026