فاطمه زهرا دارابی
صدور بخشنامه شماره ۰۵/۱۷۰۵۳۹ بانک مرکزی مبنی بر ممنوعیت صریح اعطای هرگونه تسهیلات، مستقیم یا غیرمستقیم، برای خرید طلا، ارز و داراییهای دیجیتال، بازارهای مالی و زیستبوم اقتصاد دیجیتال کشور را با شوکی تازه روبهرو کرده است. این تصمیم که با هدف مهار رفتارهای سفتهبازانه و جلوگیری از ورود اعتبارات بانکی به داراییهای نقدشونده اتخاذ شد، دامنهای فراتر از شعب سنتی بانکها پیدا کرده و مستقیماً مدلهای کسبوکار صنعت لندتک (وامدهی دیجیتال) و پلتفرمهای خرید اعتباری (BNPL) را تحت تأثیر قرار داده است.
بررسی میدانی فعالیت پلتفرمهای ارائهدهنده خدمات اعتباری نشان میدهد که بخش عمدهای از این سامانهها پس از ابلاغیه نهاد ناظر، بخش فروش اقساطی طلا، سکه و ابزارهای مشابه را از فهرست خدمات خود حذف کردهاند. این اقدام به سرعت به افت قابلتوجهی در حجم تراکنشهای روزانه این شرکتها منجر شده است؛ چرا که طی ماههای اخیر به دلیل رشد انتظارات تورمی، بخش مهمی از کاربران از اعتبارات خرد دریافتی برای تبدیل ریال به داراییهای امن و ضدتورمی نظیر طلای آبشده یا قطعات خرد طلا استفاده میکردند. قطع این شریان اعتباری، درآمد کارمزدی این سکوها را دچار انقباض محسوسی کرده است.
از زاویه دید سیاستگذار پولی، باز بودن کانال اعتباری برای خرید داراییهای سرمایهای مانند طلا و ارز، تهدیدی مستقیم برای ثبات پولی به شمار میرود. منطق بانک مرکزی بر این پایه استوار است که اعتبار خرد بانکی و پلتفرمی باید در خدمت زنجیره مصرف واقعی، کالاهای بادوام و رفع نیازهای معیشتی خانوار قرار گیرد. تزریق اعتبار به بازارهای موازی، نه تنها باعث تشدید تقاضای سفتهبازانه و دامن زدن به نوسانات قیمتی میشود، بلکه با تحریک نرخهای تنزیل غیررسمی، جریان خلق نقدینگی را به سمت فعالیتهای نامولد هدایت میکند.
در مقابل، فعالان صنعت فینتک استدلال میکنند که ورود اعتبار به حوزه طلا، واکنشی طبیعی از سوی مردم برای حفظ ارزش داراییها در برابر افت قدرت خرید بوده است. از دیدگاه این شرکتها، برخورد دستوری و ممنوعیت ناگهانی بدون تعریف استانداردهای تفکیکشده برای اعتبارات خرد، میتواند رشد شرکتهای نوآور را متوقف کرده و کاربران را مجدداً به سوی مسیرهای سنتی، غیرشفاف و پرریسک بازار آزاد سوق دهد. به باور آنان، تعیین سقف ریالی مشخص و نظارت الگوریتمی بر رفتار مصرفکننده، راهکاری موثرتر از توقف کامل خدمات به شمار میرفت.
این چالش پدیدآمده بار دیگر نشان میدهد که حکمرانی ریال و توسعه ابزارهای نوین پرداخت به یک نقطه تلاقی حساس رسیدهاند. در شرایطی که بانک مرکزی مصمم به اعمال انضباط پولی و کنترل مقداری ترازنامه بانکها است، زیستبوم لندتک باید سریعاً سبد محصولات خود را به سمت کالاهای مصرفی بادوام، خدمات درمانی و نیازهای معیشتی تغییر جهت دهد. تثبیت این تعادل نیازمند گفتوگوی منظم میان رگولاتور پولی و بازیگران اقتصاد دیجیتال است تا بدون ایجاد شکافهای تورمی، مسیر نوآوری مالی در کشور مسدود نشود.
ایست ناگهانی اعتبار دیجیتال در بازار طلا
پرینت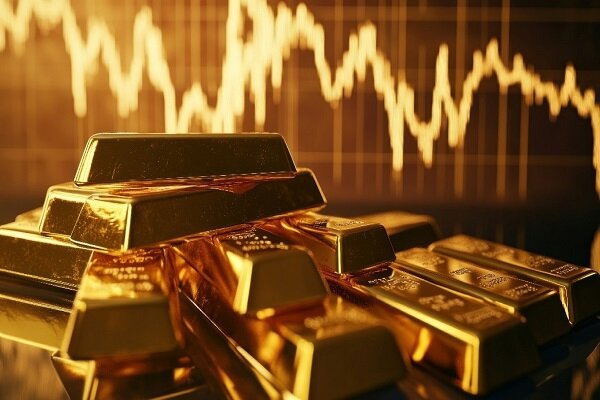
سوتیتر:
صدور بخشنامه ممنوعیت پرداخت تسهیلات برای خرید طلا و رمزارز، پلتفرمهای اعتباری را با ریزش محسوس حجم معاملات مواجه کرده است
https://ghalameghtesadkhabar.com/?p=14202
برچسب ها
این مطلب بدون برچسب می باشد.
نوشته های مشابه

ثبت دیدگاه
- دیدگاه های ارسال شده توسط شما، پس از تایید توسط تیم مدیریت در وب منتشر خواهد شد.
- پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- پیام هایی که به غیر از زبان فارسی یا غیر مرتبط باشد منتشر نخواهد شد.
Tuesday, 6 October , 2026